
Eylül 2026'da petrol fiyatlarının yeniden 100 doların üzerine çıkması, enflasyon ve faiz tahminlerinin yeniden uyarısı taşındı. Konut almak isteyen ve bütçesi yetersiz kalan yetenek ise banka bilgisi ile tasarruflu hesaplamayı karşılaştırıyor. İki model arasında maliyet, ödeme planı, teslim süresi ve esneklik açısından önemli farklar bulunuyor.
 GERİ ÖDEMEDE 2 KAT FARK
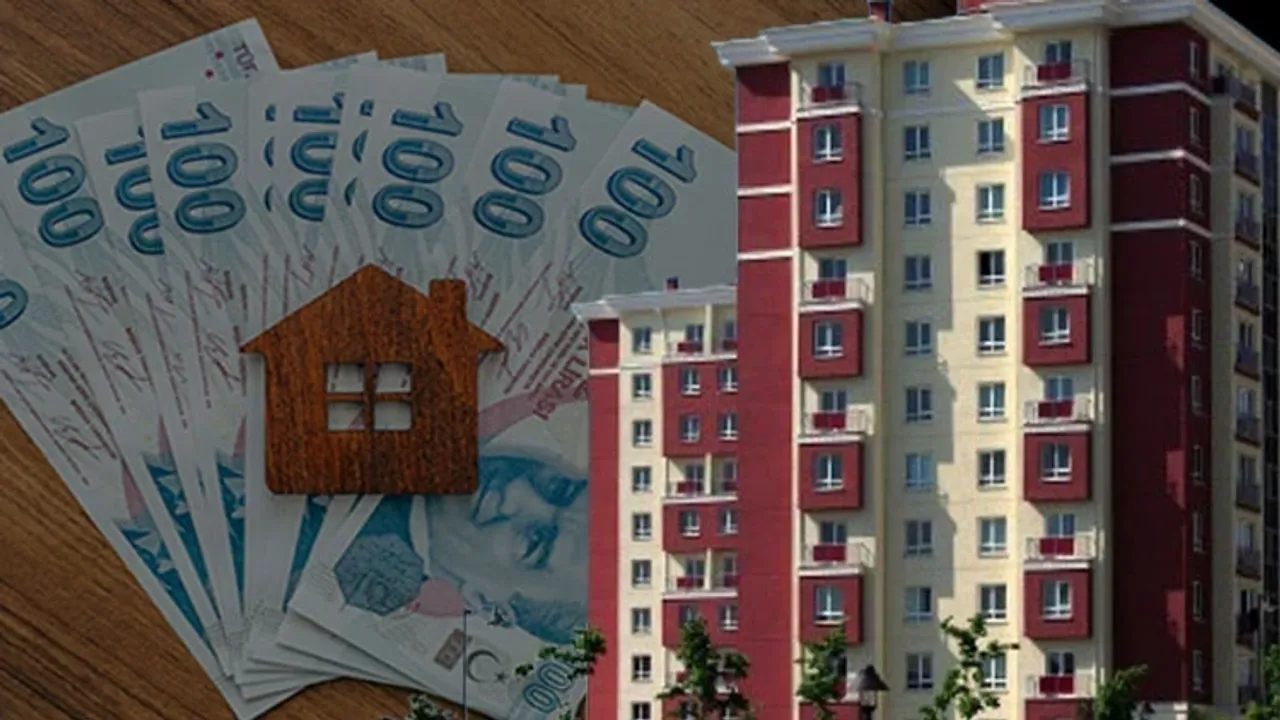
Eylülün ilk haftasında katılım bankalarında 60 ay vadeli konut finansmanı oranı yüzde ortalama 3 seviyesinde bulunuyor. Bu oran 3 milyon TL yatırım alan bir kişinin aylık ödemesi yaklaşık 108 bin 300 TL'ye, toplam geri ödeme ise 6,5 milyon TL'ye çıkıyor. Finansmanı harcaması ise yüzde 8,5 organizasyon bedeliyle toplam maliyet yaklaşık 3 milyon 255 bin TL, aylık taksit 54 bin 260 TL civarında gerçekleşiyor.
“HEMEN TESLİM” FAKTÖRÜ
Banka finansmanında yüksek kâr payı oranı nedeniyle toplam geri ödeme, tasarruf ekonomisi karşılaştırması oldukça yüksek görünüyor. Buna karşılık banka finansmanı ile konut hemen satın alınabiliyor.
Böylece tasarruf finansman sisteminde bekleme süresi yaşanabilecek konut fiyat artışlarından etkilenme riski ortadan kalkıyor. Ayrıca konutun hemen satın alınması, kişinin kira ödemesini sonlandırmasını veya satın aldığı konutu kiraya vererek gelir elde etmesine olanak sağlıyor.
Yüksek aylık taksit ödeme gücüne sahip ve banka finansmanına erişebilen özellik açısından, bekleme süresi ve buna bağlı konut fiyat artışı riskinin bulunmaması avantajı oluşur.

FAİZ YOK, DAHA DÜŞÜK TAKSİT VAR
Tasarrufu kârı bankaya kâr payı ödenmemesi ve aylık taksitlerin banka finansmanına kıyasla neredeyse yarı seviyede olması, sistemin en önemli geliri arasında yer alıyor.
Ancak sistemin teslimatı için belirli bir süre bekleniyor.
BDDK kuralları çerçevesinde teslimat için minimum 6 aylık bekleme şartı bulunmaktadır. “Çekilişsiz” sistemde 6 aylık şarttan yararlanabilmek için, bu süre içerisinde toplam gelirin yüzde 45'inin sistem tarafından ödenmiş olması gerekiyor.
“Çekilişli” sistemlerde ise teslimat süresi, miktardaki miktarın yüzde 45'i ödenene kadar uzayabilmektedir. 60 aylık bir plan bu süre 27 ay kadar çıkabiliyor.
“BEKLEME SÜRESİ” ETKİSİ
Tasarruf finansmanı işlemi 6 aydan 27 aya kadar uzayabilen bekleme süresi, konut fiyatlarında yaşanabilecek muhtemel artışlar dezavantajı dezavantajı oluşuyor.
Finansmanın teslim edildiği tarihte, başlangıçta hedeflenen konutun aynı fiyat seviyesinde satın alınamaması söz konusu olabiliyor. Öte yandan ödenmeye devam edilmeyen kira da kaçağın toplam maliyetine ekleniyor.
BDDK'nın ikinci konut alımında kredi vadesi yüzde 22,5'e kadar düşme sınırlamaları gibi bazı seçenekler nedeniyle banka finansmanına erişimin kısıtlı olması veya yüksek aylık taksit ödeme gücünün bulunmaması halinde, tasarruf finansmanı şirketleri alternatif bir seçenek haline gelebiliyor.
TÜKETİCİLER NE YAPMALI?
Uzmanlar, iki sistem arasında tercih yapılırken bankadan canlı kredi/finansman bireysel, aylık ödeme gücü, bekleyemeyeceğiniz ödenecek kira, ödemenin teslim süresine kadar konut fiyatlarında yaşanabilecek muhtemel değişim ve toplam finansman maliyetinin birlikte değerlendirilmesi dikkat çekiyor.